
В ОПЕРАЦІЙНІЙ СИСТЕМІ:


Утримуйте клавішу Ctrl, а потім натисніть клавішу F5 Повторіть цю дію щонайменше 3 рази
Якщо цей спосіб не працює, спробуйте:

Утримуйте клавішу Fn, а потім натисніть клавішу F5
Повторіть цю дію щонайменше 3 рази
В ОПЕРАЦІЙНІЙ СИСТЕМІ:

Для браузера Safari:

Утримуйте клавішу Option + Cmd(Command), а потім натисніть клавішу E Повторіть цю дію щонайменше 3 рази
Для браузерів Chrome, Firefox, Opera, Edge:

Утримуйте клавішу Cmd(Command) + Shift, а потім натисніть клавішу R Повторіть цю дію щонайменше 3 рази
Валютна фактура — це бухгалтерський документ, подібний до стандартної фактури ПДВ, але виписаний в іноземній валюті. Такі фактури виписують підприємці, які здійснюють платежі в іноземних валютах.
Підприємці можуть документувати внутрішні операції фактурами із сумами у валюті, відмінній від польської. Однак сума ПДВ має бути виражена в національній валюті.
У програмі afaktury.pl валютну фактуру можна виписати легко: інтуїтивна й зручна програма автоматично конвертує валюту та розраховує ПДВ у польській валюті відповідно до законодавства.
Податкові норми дозволяють виписувати фактури ПДВ в іноземних валютах. Майже всі суми, зокрема ціни нетто й брутто та відповідні вартості, можуть бути зазначені у валюті іншої країни.
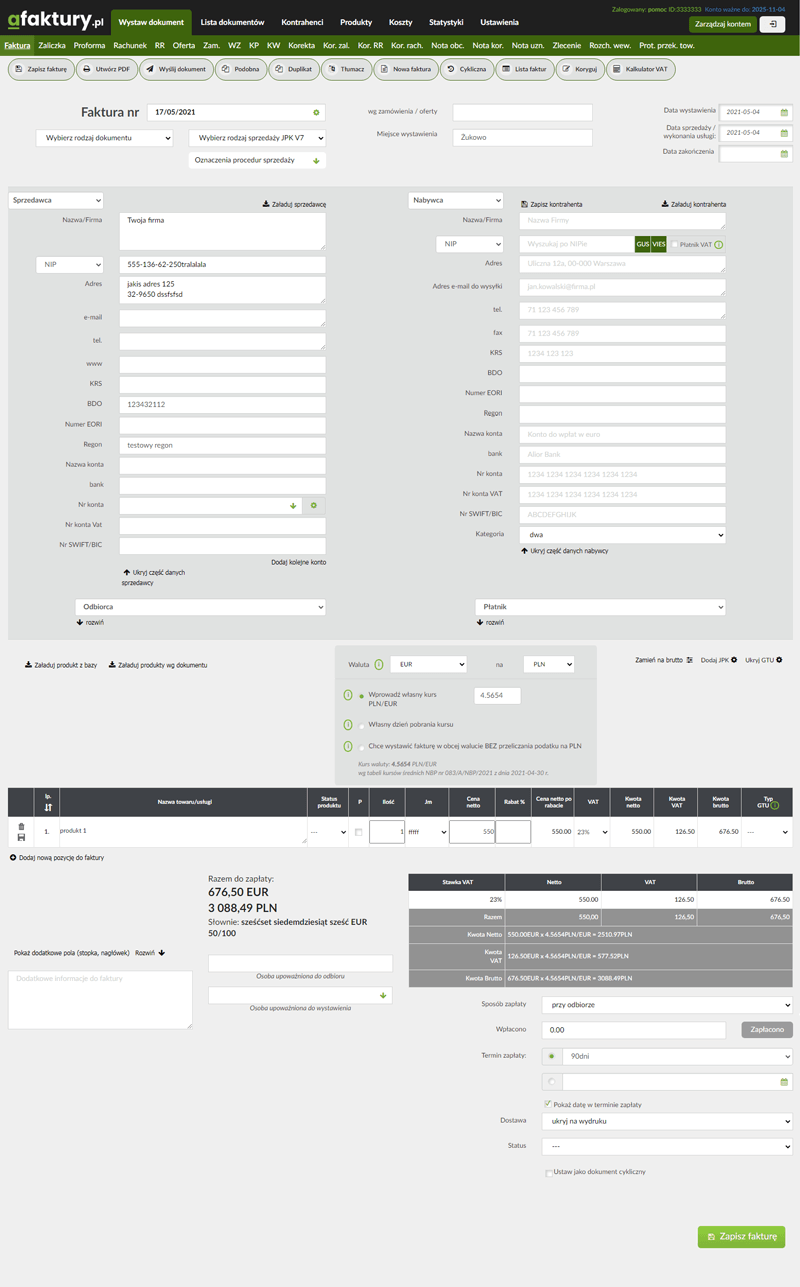
Якщо підприємство має валютний кредит або за згодою контрагента вигідніше оплачує послуги чи товари в іноземній валюті, така форма розрахунку дозволена.
Однак ПДВ незалежно від валюти фактури має бути зазначений у польських злотих після відповідного перерахунку.
Виписуючи фактуру ПДВ в іноземній валюті, платник податків повинен знати правила перерахунку в польські злоті. Їх визначає Закон про податок на товари та послуги. З 1 січня 2014 року застосовується середній курс НБП за останній робочий день перед постачанням товару або наданням послуги.
Якщо операцію своєчасно оформлено фактурою ПДВ, перерахунок здійснюється за середнім курсом відповідної валюти, оголошеним Національним банком Польщі в останній робочий день перед датою постачання або надання послуги.
Якщо фактуру виписано із запізненням, застосовується середній курс НБП за останній робочий день перед виникненням податкового зобов’язання.

Оскільки польські суб’єкти можуть вільно розраховуватися в іноземних валютах, фактури для внутрішніх покупців дозволено виписувати в іноземній валюті.
Документ повинен містити дані, що ідентифікують фактуру та сторони операції:
В останніх двох випадках, зазначених у ст. 97 ч. 10 п. 2 і 3 Закону про ПДВ, номер містить дволітерний код відповідної держави-члена. Валютна фактура повинна містити дані про постачання та ставки й суми ПДВ, зокрема:
Незалежно від валюти суми до сплати у фактурі, ПДВ зазначають у польських злотих.
Оцінка фактури в іноземній валюті — поточна оцінка за Законом про бухгалтерський облік
Перерахунок валютних операцій регулює ст. 30 ч. 2 Закону про бухгалтерський облік. Валютні вимоги та зобов’язання відображають за середнім курсом НБП за день перед їх виникненням, що зазвичай збігається з датою фактури продажу чи купівлі.
Доходи в іноземній валюті перераховують у злоті за середнім курсом НБП за останній робочий день перед отриманням доходу.
Датою виникнення доходу є день передачі речі, відчуження майнового права, повного або часткового надання послуги.
Витрати в іноземній валюті перераховують за середнім курсом НБП за останній робочий день перед їх понесенням.
Базу оподаткування перераховують за середнім курсом НБП за останній робочий день перед виникненням податкового зобов’язання.
Платник може натомість використати останній курс Європейського центрального банку за день перед виникненням зобов’язання.
За курсами ЄЦБ валюти, відмінні від євро, перераховують через курс кожної з них до євро.
З 1 січня 2014 року валютні фактури перераховують у злоті за курсом робочого дня перед моментом виникнення ПДВ, тобто перед постачанням або послугою.
Для податку на доходи курсові різниці стосуються сум нетто, а за правилами бухгалтерського обліку враховуються суми брутто разом із ПДВ.
Курсові різниці щодо вхідного чи належного ПДВ, відображені в обліку, не є податковими витратами або доходами.
Виняток становлять суб’єкти, що визначають різниці за правилами бухгалтерського обліку: тоді вони розраховуються від усієї суми брутто разом із ПДВ.
Отже, бухгалтерські різниці також визнаються податковими доходами й витратами. Це підтверджують податкові органи.
Для валютних фактур, виписаних до постачання, зокрема авансових або виписаних до 30 днів раніше, застосовується курс дня перед випискою. Майбутній курс перед постачанням на дату виписки ще невідомий.
Існують чотири випадки:
Перший — фактуру та всі постачання чи послуги датовано одним днем. Усі позиції перераховують у PLN за курсом попереднього дня.
Другий — фактуру виписано в інший день, ніж усі постачання чи послуги. Для всіх позицій застосовують курс дня перед постачанням або послугою.
Третій — фактура охоплює постачання чи послуги з різних днів. Кожну позицію перераховують за курсом дня перед її виконанням, тому використовується стільки курсів, скільки дат.
Четвертий — фактуру виписано до постачання або послуги. Застосовують курс дня перед випискою, оскільки майбутній курс невідомий.
Валютна фактура — це стандартна фактура ПДВ із сумою операції в іноземній валюті та сумою ПДВ у польській валюті. Якщо товар польському контрагенту оплачують у євро, поряд із сумою в євро обов’язково зазначають податок, перерахований у злоті.
Валютні суми для податкових цілей перераховують у польські злоті за середнім курсом НБП за останній робочий день перед виникненням податкового зобов’язання.
Валютну фактуру легко виписати в програмі afaktury.pl. Заповніть усі поля, а програма автоматично перерахує суми та отримає актуальний середній курс НБП відповідно до законодавства.
Виписати валютну фактуру