
IM BETRIEBSSYSTEM:


Halten Sie die Taste gedrückt Ctrl, und drücken Sie anschließend die Taste F5 Wiederholen Sie diesen Vorgang mindestens dreimal
Wenn diese Option nicht funktioniert, versuchen Sie Folgendes:

Halten Sie die Taste gedrückt Fn, und drücken Sie anschließend die Taste F5
Wiederholen Sie diesen Vorgang mindestens dreimal
IM BETRIEBSSYSTEM:

Für den Browser Safari:

Halten Sie die Taste gedrückt Option + Cmd(Command), und drücken Sie anschließend die Taste E Wiederholen Sie diesen Vorgang mindestens dreimal
Für die Browser Chrome, Firefox, Opera, Edge:

Halten Sie die Taste gedrückt Cmd(Command) + Shift, und drücken Sie anschließend die Taste R Wiederholen Sie diesen Vorgang mindestens dreimal
Eine Fremdwährungsrechnung ist ein Buchhaltungsbeleg, der einer üblichen Umsatzsteuerrechnung ähnelt, jedoch in einer Fremdwährung ausgestellt wird. Sie wird von Unternehmern ausgestellt, die Zahlungen in Fremdwährungen leisten.
Unternehmer dürfen Rechnungen über inländische Geschäfte mit Beträgen in einer anderen als der polnischen Währung ausstellen. Der daraus resultierende Umsatzsteuerbetrag muss jedoch in der Landeswährung angegeben werden.
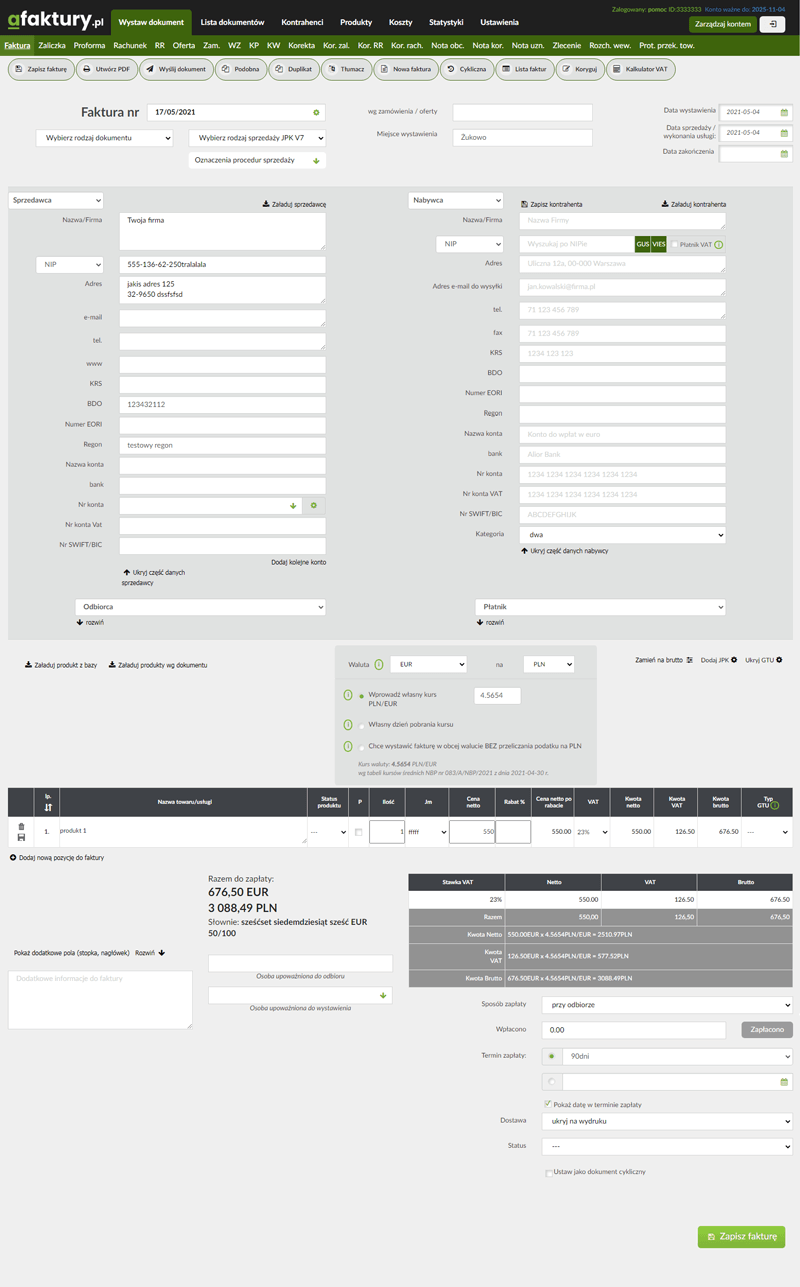
Mit afaktury.pl lässt sich eine Fremdwährungsrechnung einfach erstellen: Das intuitive und benutzerfreundliche Programm rechnet Fremdwährungen automatisch um und berechnet die Umsatzsteuer vorschriftsgemäß in polnischer Währung.
Die Steuervorschriften erlauben Umsatzsteuerrechnungen in Fremdwährungen. Fast alle Beträge, darunter Netto- und Bruttoeinzelpreise sowie Netto- und Bruttowerte, dürfen in einer ausländischen Währung angegeben werden.
Besitzt ein Unternehmen einen Fremdwährungskredit oder bezahlt es Leistungen oder Produkte mit Zustimmung des Vertragspartners vorteilhafter in Fremdwährung, steht dieser Abrechnung nichts entgegen.
Die Umsatzsteuer muss jedoch unabhängig von der Rechnungswährung in polnischen Zloty ausgewiesen und entsprechend umgerechnet werden.
Bei der Ausstellung einer Umsatzsteuerrechnung in Fremdwährung muss der Steuerpflichtige die Regeln zur Umrechnung in polnische Zloty kennen. Sie sind im Umsatzsteuergesetz festgelegt. Seit dem 1. Januar 2014 gilt der vom NBP bekannt gegebene Mittelkurs am letzten Arbeitstag vor Lieferung oder Leistung.
Wird das Geschäft fristgerecht durch eine Umsatzsteuerrechnung dokumentiert, erfolgt die Umrechnung zum durchschnittlichen Kurs der Fremdwährung, den die Polnische Nationalbank am letzten Arbeitstag vor dem Liefer- oder Leistungsdatum bekannt gegeben hat.
Wird die Rechnung verspätet ausgestellt, erfolgt die Umrechnung ebenfalls zum NBP-Mittelkurs, jedoch vom letzten Arbeitstag vor Entstehung der Steuerschuld.

Da polnische Unternehmen Zahlungen frei in Fremdwährungen abrechnen dürfen, können Rechnungen an inländische Empfänger in Fremdwährung ausgestellt werden.
Der Beleg muss Angaben zur Identifizierung der Rechnung und der Geschäftsparteien enthalten:
In den beiden letzten Fällen nach Art. 97 Abs. 10 Nr. 2 und 3 UStG enthält die Nummer den zweistelligen Ländercode des betreffenden Mitgliedstaats. Die Fremdwährungsrechnung muss Lieferangaben sowie Umsatzsteuersätze und -beträge enthalten, darunter:
Unabhängig von der Rechnungswährung ist der Umsatzsteuerbetrag in polnischen Zloty auszuweisen.
Bewertung einer Fremdwährungsrechnung – laufende Bewertung nach dem Rechnungslegungsgesetz
Art. 30 Abs. 2 des Rechnungslegungsgesetzes regelt die Umrechnung. Fremdwährungsforderungen und -verbindlichkeiten werden zum NBP-Mittelkurs des Tages vor ihrer Entstehung verbucht, meist des Tages der Verkaufs- oder Einkaufsrechnung.
Fremdwährungserträge werden zum NBP-Mittelkurs des letzten Arbeitstags vor dem Tag der Ertragserzielung in Zloty umgerechnet.
Als Entstehungsdatum gilt der Tag der Übergabe einer Sache, der Übertragung eines Vermögensrechts oder der vollständigen bzw. teilweisen Leistungserbringung.
Fremdwährungskosten werden zum NBP-Mittelkurs des letzten Arbeitstags vor ihrer Entstehung umgerechnet.
Die Bemessungsgrundlage wird zum NBP-Mittelkurs des letzten Arbeitstags vor Entstehung der Steuerschuld umgerechnet.
Alternativ darf der Steuerpflichtige den zuletzt von der Europäischen Zentralbank veröffentlichten Kurs des Tages vor Entstehung der Steuerschuld verwenden.
Bei EZB-Kursen sind andere Währungen als der Euro über ihren jeweiligen Kurs zum Euro umzurechnen.
Seit dem 1. Januar 2014 werden Fremdwährungsrechnungen zum Kurs des Arbeitstags vor dem umsatzsteuerlichen Zeitpunkt in Zloty umgerechnet, also vor Lieferung oder Leistung.
Ertragsteuerlich beziehen sich Kursdifferenzen auf Nettokosten oder -erträge; nach dem Rechnungslegungsgesetz werden Bruttobeträge einschließlich Umsatzsteuer berücksichtigt.
In der Buchführung erfasste Kursdifferenzen auf Vorsteuer oder geschuldete Umsatzsteuer sind steuerlich weder Kosten noch Erträge.
Ausgenommen sind Unternehmen, die Kursdifferenzen nach den Rechnungslegungsvorschriften bestimmen. Dann werden sie vom gesamten Bruttobetrag einschließlich Umsatzsteuer berechnet.
Damit werden handelsrechtliche Differenzen zugleich steuerlich als Ertrag oder Aufwand berücksichtigt. Die Finanzbehörden bestätigen diese Behandlung.
Für vor der Lieferung ausgestellte Fremdwährungs-, Anzahlungs- oder bis zu 30 Tage vor Lieferung ausgestellte Rechnungen gilt der Kurs des Tages vor der Rechnungsausstellung. Der Kurs vor der Lieferung ist am Ausstellungstag noch unbekannt.
Bei der Erstellung gibt es vier Fälle:
Erstens: Rechnung und sämtliche Lieferungen oder Leistungen erfolgen am selben Tag. Alle Positionen werden zum Kurs des Vortags in PLN umgerechnet.
Zweitens: Rechnung und sämtliche Lieferungen bzw. Leistungen erfolgen an unterschiedlichen Tagen. Für alle Positionen gilt der Kurs des Tages vor Lieferung oder Leistung.
Drittens: Die Rechnung umfasst Lieferungen oder Leistungen verschiedener Tage. Jede Position wird zum Kurs des Tages vor ihrer Ausführung umgerechnet; entsprechend werden so viele Kurse wie Termine verwendet.
Viertens: Die Rechnung wird vor Lieferung oder Leistung ausgestellt. Es gilt der Kurs des Tages vor Ausstellung, da der künftige Kurs unbekannt ist.
Eine Fremdwährungsrechnung ist eine normale Umsatzsteuerrechnung mit dem Geschäftsbetrag in Fremdwährung und der Umsatzsteuer in polnischer Währung. Bei Abrechnung einer Lieferung an einen polnischen Kunden in Euro muss neben dem Eurobetrag die in Zloty umgerechnete Steuer stehen.
Fremdwährungsbeträge werden steuerlich zum NBP-Mittelkurs des letzten Arbeitstags vor Entstehung der Steuerschuld in polnische Zloty umgerechnet.
Mit dem Programm afaktury.pl ist eine Fremdwährungsrechnung leicht erstellt. Nach dem Ausfüllen aller Felder rechnet das Programm die Beträge automatisch um und ruft den aktuellen, rechtskonformen NBP-Mittelkurs ab.
Fremdwährungsrechnung ausstellen