
W SYSTEMIE:


Przytrzymaj klawisz Ctrl, a następnie naciśnij klawisz F5 Powtórz tą akcję przynajmniej 3 krotnie
Jeśli ta opcja nie działa sprawdź:

Przytrzymaj klawisz Fn, a następnie naciśnij klawisz F5
Powtórz tą akcję przynajmniej 3 krotnie
W SYSTEMIE:

Dla przeglądarki safari:

Przytrzymaj klawisz Option + Cmd(Command), a następnie naciśnij klawisz E Powtórz tą akcję przynajmniej 3 krotnie
Dla przeglądarki chrome, firefox, opera, edge:

Przytrzymaj klawisz Cmd(Command) + Shift, a następnie naciśnij klawisz R Powtórz tą akcję przynajmniej 3 krotnie
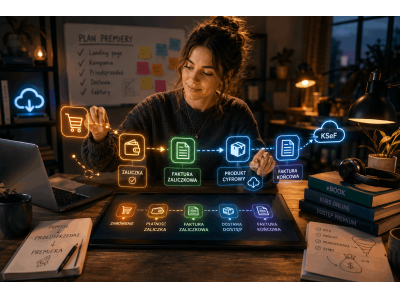
Najważniejsze jest zrozumienie, że przedsprzedaż nie jest standardową sprzedażą. W momencie, gdy klient płaci, nie dochodzi jeszcze do wykonania usługi ani dostarczenia produktu. Z punktu widzenia przepisów jest to zaliczka. To oznacza bardzo konkretną konsekwencję. Otrzymana płatność powinna być udokumentowana fakturą zaliczkową, a nie zwykłą fakturą sprzedaży. Dopiero w momencie realizacji zamówienia pojawia się faktura końcowa. Wielu przedsiębiorców robi tu skrót myślowy i wystawia jedną fakturę na początku, traktując sprawę jako zamkniętą. Problem w tym, że formalnie taka sprzedaż jeszcze nie nastąpiła.
Fakturowanie przedsprzedaży kursu i preorderów ebookówJeśli tworzysz kurs online, ebooka albo dostęp do platformy szkoleniowej, przedsprzedaż jest naturalnym etapem. Klienci kupują wcześniej, często w niższej cenie, a Ty dostarczasz produkt dopiero po premierze. W takiej sytuacji moment płatności i moment realizacji są rozdzielone i to właśnie determinuje sposób fakturowania, a to zrobisz w najlepszym programie do faktur w Polsce, afaktury.pl.
Wpłata klienta jest zaliczką, więc powinna być potwierdzona fakturą zaliczkową. Ta faktura dokumentuje otrzymanie pieniędzy, ale nie zamyka jeszcze całej sprzedaży. Kiedy produkt zostaje udostępniony, wystawiasz fakturę końcową, która rozlicza wcześniejszą zaliczkę. W praktyce oznacza to powiązanie dwóch dokumentów, które dotyczą jednej transakcji, ale różnych momentów. To jest szczególnie istotne przy większych kampaniach sprzedażowych, gdzie liczba zamówień rośnie szybko i łatwo stracić kontrolę nad tym, kto już powinien mieć fakturę końcową.
Co w sytuacji natychmiastowego dostępuJeżeli klient kupuje produkt cyfrowy i od razu otrzymuje do niego dostęp, nie mamy do czynienia z przedsprzedażą. To standardowa sprzedaż i możesz wystawić zwykłą fakturę. To rozróżnienie wydaje się oczywiste, ale w praktyce bardzo często jest pomijane. Szczególnie przy kursach online, które mają kilka etapów udostępniania materiałów.
Produkty cyfrowe mają swoją specyfikę podatkową, która zaczyna być widoczna dopiero przy sprzedaży zagranicznej. W Polsce sytuacja jest stosunkowo prosta, ale gdy zaczynasz sprzedawać do innych krajów Unii Europejskiej, pojawiają się dodatkowe obowiązki.
VAT na produkty cyfrowe w PolsceJeśli sprzedajesz klientowi z Polski, stosujesz standardową stawkę VAT właściwą dla danego produktu. W większości przypadków będzie to 23 procent. Tutaj problemów jest niewiele, o ile poprawnie klasyfikujesz swój produkt.
Sprzedaż cyfrowa do UEW przypadku klientów indywidualnych z Unii Europejskiej obowiązuje zasada opodatkowania w kraju konsumenta. Oznacza to, że powinieneś naliczyć VAT zgodnie ze stawką obowiązującą w kraju klienta. To jest moment, w którym wielu przedsiębiorców nieświadomie popełnia błąd i stosuje polski VAT do wszystkich transakcji. Przy małej skali może to pozostać niezauważone, ale przy większej sprzedaży zaczyna być realnym problemem.
Rozwiązaniem jest korzystanie z procedury OSS, która pozwala rozliczać VAT zagraniczny w jednym miejscu, bez konieczności rejestracji w każdym kraju osobno.
Przy sprzedaży produktów cyfrowych musisz być w stanie potwierdzić kraj klienta. Sam adres e-mail nie wystarczy. Potrzebne są co najmniej dwa niezależne dowody, takie jak adres IP czy dane płatności. To jest element, który bardzo często jest pomijany, a który może mieć znaczenie przy ewentualnej kontroli.
KSeF zmienia sposób funkcjonowania faktur, ale nie zmienia zasad dotyczących zaliczek czy VAT. Nadal obowiązuje podział na faktury zaliczkowe i końcowe, ale dochodzi dodatkowy etap związany z rejestracją dokumentu w systemie. Faktura uznawana jest za wystawioną dopiero w momencie nadania jej numeru przez KSeF.
Jak to wpływa na przedsprzedażW przypadku przedsprzedaży oznacza to, że zarówno faktura zaliczkowa, jak i końcowa muszą zostać przesłane do systemu. Przy większej liczbie transakcji ręczne zarządzanie tym procesem staje się bardzo trudne.
Dlatego automatyzacja wysyłki do KSeF przestaje być wygodą, a zaczyna być koniecznością. Szczególnie jeśli prowadzisz kampanie sprzedażowe, które generują dużą liczbę zamówień w krótkim czasie.
Największym wyzwaniem nie jest wystawienie jednej faktury, tylko zarządzanie całym cyklem życia transakcji. Masz moment wpłaty, moment realizacji i powiązane z nimi dokumenty. Jeśli nie masz uporządkowanego systemu, bardzo łatwo zgubić jeden z etapów.
Konwertowanie dokumentów to mocne uproszczenie.Dużym ułatwieniem jest możliwość przekształcania dokumentów. Faktura zaliczkowa może być podstawą do wystawienia faktury końcowej bez konieczności ręcznego przepisywania danych. Dzięki temu zachowujesz spójność informacji i ograniczasz ryzyko błędów, które najczęściej pojawiają się przy pracy ręcznej.
Kalendarz z alertami i pilnowanie terminówPrzy przedsprzedaży bardzo łatwo zapomnieć o momencie realizacji, szczególnie jeśli sprzedaż była rozłożona w czasie. Kalendarz z alertami przypomina o konieczności wystawienia faktur końcowych i domknięcia procesu. To rozwiązanie, które wydaje się proste, ale w praktyce eliminuje jeden z najczęstszych problemów.
Najlepszym podejściem jest stworzenie jednego, spójnego procesu, który działa tak samo dla każdej przedsprzedaży. Klient wpłaca środki, pojawia się faktura zaliczkowa, po realizacji powstaje faktura końcowa i całość jest zamknięta. W przypadku produktów cyfrowych kluczowe jest jasne rozróżnienie, czy dostęp jest natychmiastowy, czy odroczony. To jedna decyzja, która determinuje cały sposób fakturowania.
Jeżeli masz wrażenie, że przedsprzedaże zaczynają generować więcej chaosu niż korzyści, a pilnowanie dokumentów zajmuje coraz więcej czasu, to znak, że proces wymaga uporządkowania. Odkładanie tego zwykle kończy się momentem, w którym nie masz pewności, czy wszystkie zaliczki zostały prawidłowo rozliczone i czy niczego nie brakuje. W takiej sytuacji przejście na afaktury.pl pozwala uporządkować faktury zaliczkowe, końcowe i KSeF w jednym miejscu, dzięki czemu przedsprzedaż zaczyna być przewidywalna zamiast problematyczna.

