W SYSTEMIE:
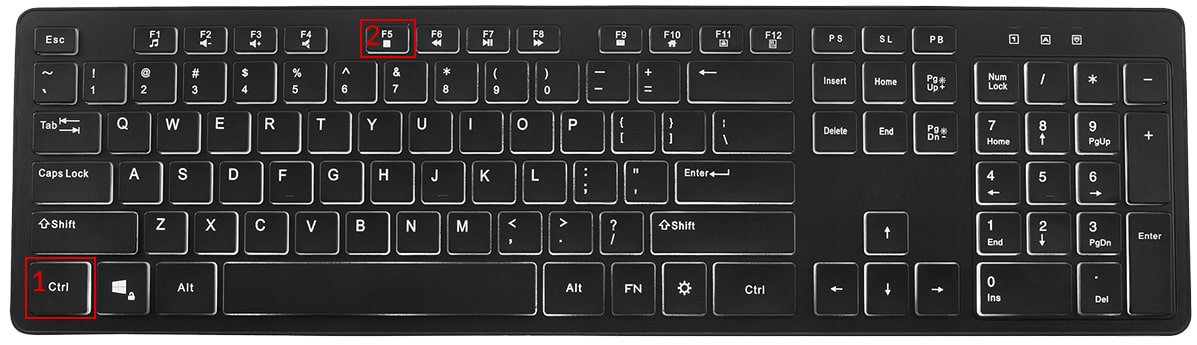
Przytrzymaj klawisz Ctrl, a następnie naciśnij klawisz F5 Powtórz tą akcję przynajmniej 3 krotnie
Jeśli ta opcja nie działa sprawdź:
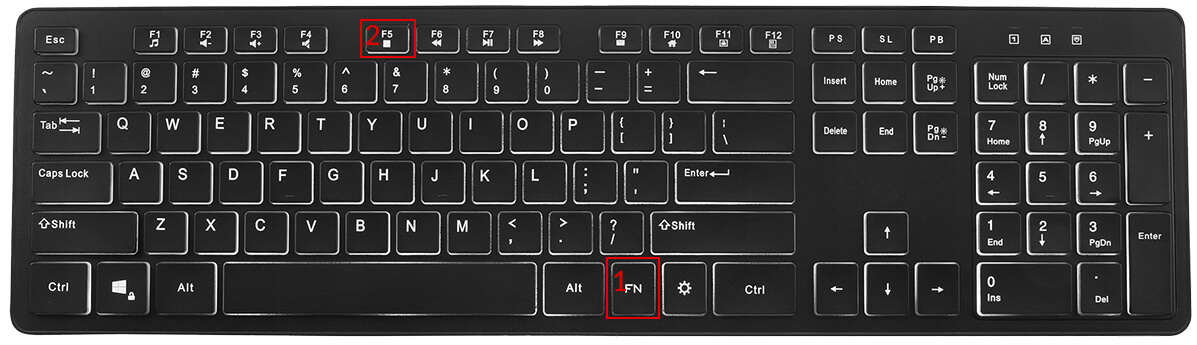
Przytrzymaj klawisz Fn, a następnie naciśnij klawisz F5
Powtórz tą akcję przynajmniej 3 krotnie
W SYSTEMIE:
Dla przeglądarki safari:
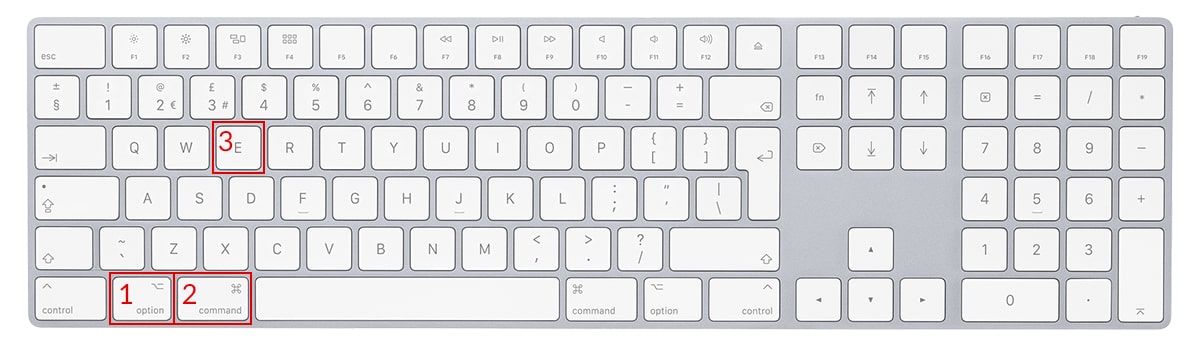
Przytrzymaj klawisz Option + Cmd(Command), a następnie naciśnij klawisz E Powtórz tą akcję przynajmniej 3 krotnie
Dla przeglądarki chrome, firefox, opera, edge:
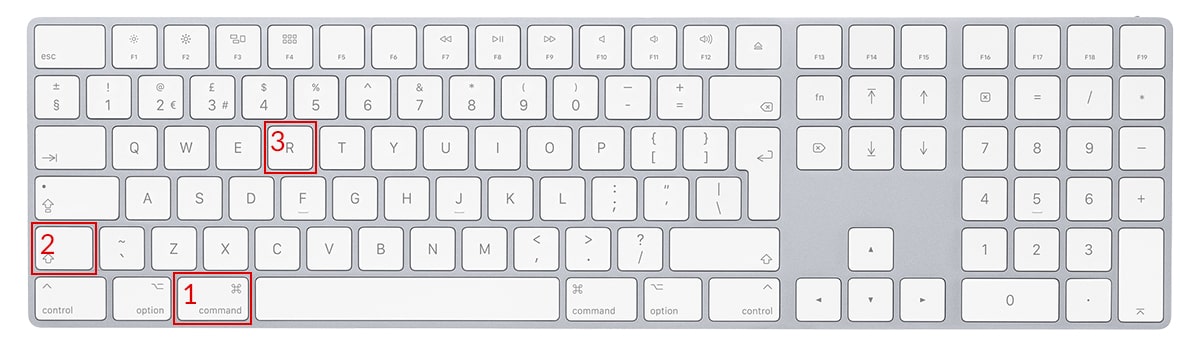
Przytrzymaj klawisz Cmd(Command) + Shift, a następnie naciśnij klawisz R Powtórz tą akcję przynajmniej 3 krotnie
Od 1 stycznia 2027 r. obowiązek JPK_CIT obejmuje ostatnią grupę podatników CIT, w tym małe spółki, które nie są czynnymi podatnikami VAT. Księgi za 2027 r. muszą prowadzić w programie komputerowym i wysłać do urzędu w strukturze JPK_KR_PD w 2028 r.
JPK_CIT wchodzi w trzech etapach. 2027 r. to ostatni z nich – obejmuje wszystkich pozostałych podatników CIT.
| Od roku podatkowego | Kogo dotyczy | Pierwsza wysyłka |
|---|---|---|
| 2025 | podatnicy CIT z przychodami powyżej 50 mln euro i podatkowe grupy kapitałowe | 2026 r., za 2025 r. |
| 2026 | podatnicy CIT będący czynnymi podatnikami VAT (składający JPK_VAT) | 2027 r., za 2026 r. |
| 2027 | pozostali podatnicy CIT – m.in. spółki zwolnione z VAT lub niezarejestrowane do VAT | 2028 r., za 2027 r. |
Na podstawie ustawy o CIT i materiałów Ministerstwa Finansów o strukturach JPK_PD.
Jak sprawdzić, do której grupy należy twoja spółka? Jeśli w 2026 r. składa JPK_VAT, prawdopodobnie jest już w grupie 2026 i prowadzi księgi w nowym standardzie od stycznia 2026 r. Jeśli jest zwolniona z VAT i nie składa JPK_VAT, obowiązek zaczyna się od 1 stycznia 2027 r. W razie wątpliwości potwierdź to z księgową.
Równolegle podobny obowiązek obejmuje przedsiębiorców PIT (JPK_PKPIR, JPK_EWP).
JPK_CIT to nie raport, który wypełniasz ręcznie, tylko wyciąg z ksiąg rachunkowych z dodatkowymi oznaczeniami podatkowymi. Generuje go program księgowy.
| Plik | Co zawiera |
|---|---|
| JPK_KR_PD | zapisy księgowe za cały rok, obroty i salda kont, oznaczenia kont według słownika MF (bilansowe i podatkowe), dane kontrahentów, numer KSeF faktury – jeśli został nadany |
| JPK_ST_KR | środki trwałe i wartości niematerialne: nabycie, amortyzacja bilansowa i podatkowa, zbycie |
Na podstawie struktur JPK_KR_PD i JPK_ST_KR opublikowanych przez Ministerstwo Finansów.
Termin wysyłki. Obecnie pliki przesyła się do końca 3. miesiąca po zakończeniu roku podatkowego, czyli przy roku kalendarzowym do 31 marca – razem z zeznaniem CIT-8. Rząd przyjął projekt wydłużający ten termin do końca 7. miesiąca, czyli do 31 lipca. Za 2027 r. pierwsza wysyłka przypadnie więc na marzec albo lipiec 2028 r. – w zależności od tego, czy zmiana wejdzie w życie.
Jak wysłać. Przez program księgowy albo bezpłatną aplikację Ministerstwa Finansów Klient JPK WEB na e-mikrofirma.mf.gov.pl. Duże pliki można dzielić na części, pod warunkiem zachowania ciągłości zapisów.
Plik wyślesz dopiero w 2028 r., ale księgi muszą być gotowe od pierwszego zapisu w 2027 r. Poprawianie całego roku wstecz jest dużo droższe niż ustawienie ksiąg na starcie.
Spółka zwolniona z VAT też wystawia faktury w KSeF. Od 1 kwietnia 2026 r. faktury dla firm trafiają do KSeF także u podatników zwolnionych z VAT (do końca 2026 r. obowiązuje jeszcze limit 10 000 zł miesięcznie). Dzięki temu w 2027 r. większość faktur sprzedaży spółki będzie miała numer KSeF potrzebny w JPK_KR_PD.
Największe ryzyko to nie sam brak pliku, tylko to, co urząd zobaczy w poprawnie wysłanym pliku. JPK_KR_PD daje fiskusowi pełny wgląd w księgi spółki.
Dla małej spółki najprostsza ochrona to spójność: te same faktury, z tymi samymi numerami KSeF i kwotami, w programie do faktur, w KSeF i w księgach.
afaktury.pl to program do fakturowania – nie prowadzi ksiąg rachunkowych i nie generuje JPK_KR_PD – to zadanie programu księgowego. Ale dobre dane z faktur oszczędzają księgowej najwięcej czasu przy JPK_CIT.
Pełną listę możliwości znajdziesz w opisie funkcji programu. Pytania o współpracę z biurem rachunkowym? Skontaktuj się z nami.
To potoczna nazwa plików JPK_KR_PD i JPK_ST_KR – ksiąg rachunkowych i ewidencji środków trwałych w formie elektronicznej, uzupełnionych o dane podatkowe.
Pozostałych podatników CIT, którzy nie weszli do etapów 2025 i 2026 – m.in. spółki niebędące czynnymi podatnikami VAT.
W 2028 r., za rok podatkowy 2027 – do końca marca albo, jeśli wejdzie w życie wydłużenie terminu, do końca lipca 2028 r.
Nie. Plik wysyła się raz w roku, za cały rok podatkowy.
Tak. Zwolnienie z VAT nie zwalnia z JPK_CIT – takie spółki wchodzą właśnie w etapie od 2027 r.
Tak, jeśli faktura miała nadany numer KSeF do dnia przekazania ksiąg.
Nie – plik generuje program księgowy z ksiąg rachunkowych. Program do faktur dostarcza dane: faktury z numerami KSeF, faktury kosztowe i ewidencję sprzedaży. Księgowa może je przeglądać przez subkonto.
Stan prawny na 13 października 2026 r.
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej. W indywidualnych sprawach skonsultuj się z księgową lub doradcą podatkowym.