W SYSTEMIE:
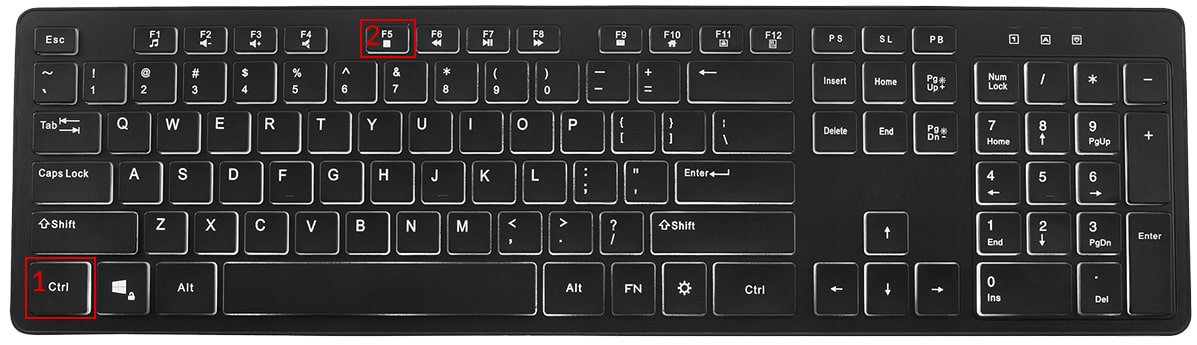
Przytrzymaj klawisz Ctrl, a następnie naciśnij klawisz F5 Powtórz tą akcję przynajmniej 3 krotnie
Jeśli ta opcja nie działa sprawdź:
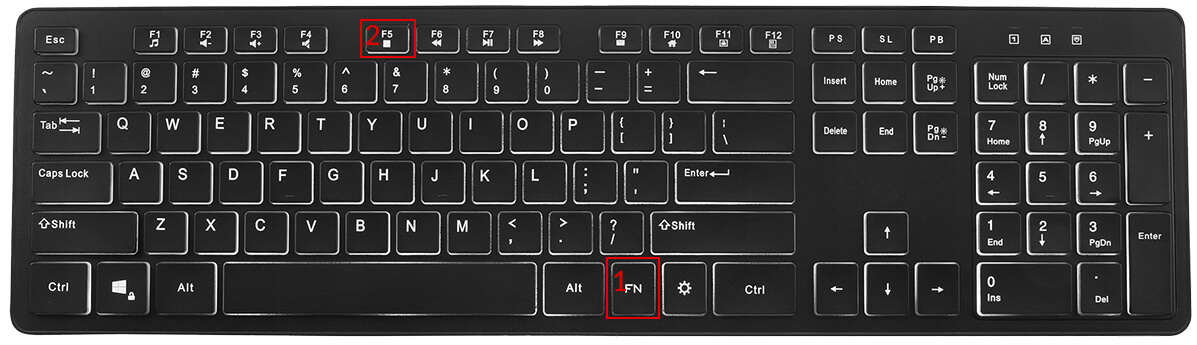
Przytrzymaj klawisz Fn, a następnie naciśnij klawisz F5
Powtórz tą akcję przynajmniej 3 krotnie
W SYSTEMIE:
Dla przeglądarki safari:
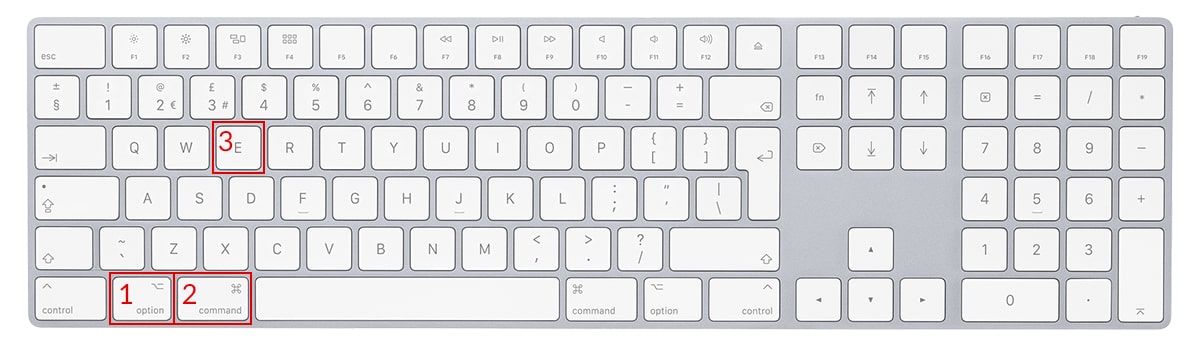
Przytrzymaj klawisz Option + Cmd(Command), a następnie naciśnij klawisz E Powtórz tą akcję przynajmniej 3 krotnie
Dla przeglądarki chrome, firefox, opera, edge:
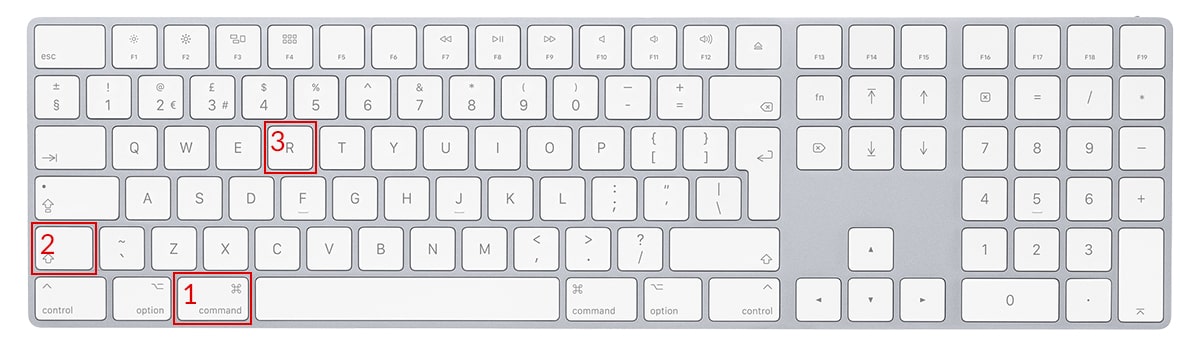
Przytrzymaj klawisz Cmd(Command) + Shift, a następnie naciśnij klawisz R Powtórz tą akcję przynajmniej 3 krotnie
Od 1 stycznia 2027 r. wszyscy pozostali przedsiębiorcy na PIT i ryczałcie mają prowadzić księgę lub ewidencję w programie komputerowym, a po zakończeniu roku wysłać ją do urzędu skarbowego jako plik JPK. Ministerstwo Finansów chce jednak odroczyć ten obowiązek na lata 2027–2028 dla firm, które nie są czynnymi podatnikami VAT.
Twoja sytuacja – czy e-księga obowiązuje cię za 2027 r.?
| Twoja sytuacja | E-księga za 2027 r.? |
|---|---|
| Czynny podatnik VAT, JPK_V7M (miesięczny) | tak – obowiązek trwa już od 2026 r. |
| Czynny podatnik VAT, JPK_V7K (kwartalny) | tak – od 1 stycznia 2027 r. |
| Zwolniony z VAT przez cały 2026 r. i na 1 stycznia 2027 r. | według projektów MF – nie za 2027 i 2028 r. |
| Zwolniony z VAT, ale przekroczysz 240 tys. zł w 2026 r. | tak – tracisz warunek odroczenia |
Na podstawie projektów rozporządzeń Ministra Finansów nr 111/2026 i 114/2026.
Obowiązek prowadzenia ksiąg w programie komputerowym i wysyłania ich w JPK wprowadziła ustawa z 29 października 2021 r. (Polski Ład). Wchodzi w dwóch etapach.
| Etap | Kogo dotyczy | Księga w programie od | Pierwsza wysyłka JPK |
|---|---|---|---|
| 1 | podatnicy składający miesięczny JPK_V7M | 1 stycznia 2026 r. | 2027 r., za 2026 r. |
| 2 | wszyscy pozostali: kwartalni VAT-owcy (JPK_V7K), firmy zwolnione z VAT | 1 stycznia 2027 r. | 2028 r., za 2027 r. |
Projekty odroczenia z sierpnia 2026 r. MF opublikowało dwa projekty rozporządzeń: nr 114/2026 dla skali i podatku liniowego (PKPiR) oraz nr 111/2026 dla ryczałtu (ewidencja przychodów). Zakładają:
Kwartalni VAT-owcy (JPK_V7K) odroczenia nie dostają – wchodzą w obowiązek od stycznia 2027 r.
Rodzaj pliku zależy od formy opodatkowania. Każdy wysyłasz raz w roku, za cały rok podatkowy.
| Plik | Kto go wysyła | Co zawiera |
|---|---|---|
| JPK_PKPIR | JDG na skali i podatku liniowym | podatkowa księga przychodów i rozchodów |
| JPK_EWP | JDG na ryczałcie | ewidencja przychodów |
| JPK_ST | JDG na PKPiR i ryczałcie | ewidencja / wykaz środków trwałych i wartości niematerialnych |
| JPK_KR_PD i JPK_ST_KR | JDG prowadzące pełne księgi rachunkowe | księgi rachunkowe i środki trwałe |
Termin. Plik wysyłasz w terminie złożenia zeznania rocznego. Przy PKPiR i ryczałcie to zwykle 30 kwietnia następnego roku, więc za 2027 r. – do 30 kwietnia 2028 r. Wydłużenie terminu do 7. miesiąca (projekt ustawy UD350) dotyczy ksiąg rachunkowych, nie PKPiR i ewidencji przychodów.
Nowa PKPiR od 2026 r. Razem z e-księgą weszło nowe rozporządzenie w sprawie PKPiR: księga ma 19 kolumn zamiast 17, a zakupów nie można dokumentować paragonem bez NIP. Program księgowy musi to obsługiwać.
O tym, czy w 2027 r. potrzebujesz programu do e-księgi, decyduje głównie twój status w VAT na 1 stycznia 2027 r.
1. Ryczałtowiec zwolniony z VAT, 190 tys. zł sprzedaży w 2026 r. Jeśli projekt MF wejdzie w życie, ewidencję przychodów za 2027 i 2028 r. może prowadzić w dowolnej formie, a JPK_EWP za te lata nie wysyła.
2. Ten sam ryczałtowiec przekracza 240 tys. zł w listopadzie 2026 r. Od transakcji, którą przekracza limit, staje się czynnym podatnikiem VAT. Na 1 stycznia 2027 r. nie spełnia warunku odroczenia, więc ewidencję za 2027 r. prowadzi w programie, a JPK_EWP wysyła w 2028 r.
3. Grafik na podatku liniowym, VAT-owiec rozliczający się kwartalnie (JPK_V7K). Odroczenie go nie obejmuje. Od 1 stycznia 2027 r. prowadzi PKPiR w programie, a JPK_PKPIR za 2027 r. wysyła do 30 kwietnia 2028 r.
4. Firma na skali, VAT-owiec miesięczny (JPK_V7M). E-księgę prowadzi już od stycznia 2026 r. Pierwszy JPK_PKPIR – za 2026 r. – wyśle do 30 kwietnia 2027 r.
Nawet jeśli odroczenie cię obejmie, warto prowadzić księgę w programie. Jedna duża faktura może sprawić, że przekroczysz limit VAT i obowiązek wróci od razu. Program pozwala też uniknąć przepisywania danych w 2029 r., gdy odroczenie się skończy.
E-księga i KSeF to dwa elementy tego samego systemu. Urząd ma w KSeF wszystkie twoje faktury dla firm, a w pliku JPK dostaje księgę z tymi samymi transakcjami. Rozbieżności widać od razu.
Wniosek dla małej firmy: im więcej faktur sprzedaży i kosztów masz w jednym programie połączonym z KSeF, tym prościej będzie z nich zbudować e-księgę – samodzielnie albo przez biuro rachunkowe.
afaktury.pl to program do faktur, a nie program księgowy – nie generuje JPK_PKPIR ani JPK_EWP. Dostarcza jednak dane, z których powstaje e-księga, i pozwala przekazać je księgowej bez przepisywania.
Pytania o współpracę z biurem rachunkowym? Skontaktuj się z nami.
Według obecnych przepisów tak. MF przygotowało jednak projekty odroczenia na 2027–2028 r. dla firm, które nie są czynnymi podatnikami VAT.
Nie. Według projektów MF kwartalni VAT-owcy (JPK_V7K) wchodzą w obowiązek od 1 stycznia 2027 r.
Jeśli projekt wejdzie w życie i do 1 stycznia 2027 r. nie zostaniesz czynnym podatnikiem VAT, ewidencję przychodów za 2027 i 2028 r. możesz prowadzić w dowolnej formie.
Za 2027 r. – w 2028 r., w terminie złożenia zeznania rocznego (zwykle do 30 kwietnia). Jeśli składasz JPK_V7M, pierwszy plik za 2026 r. wysyłasz już w 2027 r.
Nie. Raz w roku, za cały rok podatkowy.
Według projektów MF – nie za lata 2026–2028, u wszystkich podatników PIT i ryczałtowców.
Nie. Plik generuje program księgowy. Program do faktur dostarcza dane: faktury sprzedaży i faktury kosztowe z KSeF z numerami KSeF oraz ewidencję sprzedaży. Księgowa może je przeglądać przez subkonto.
Stan prawny na 13 października 2026 r.
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej. W indywidualnych sprawach skonsultuj się z księgową lub doradcą podatkowym.