W SYSTEMIE:
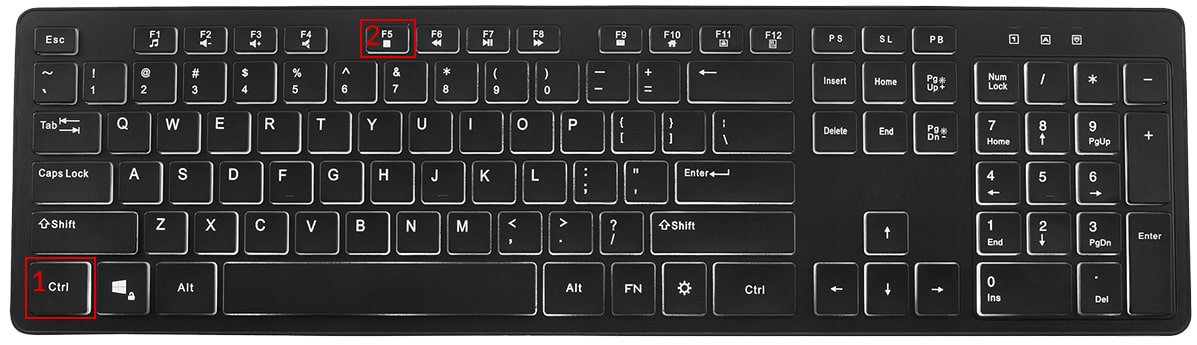
Przytrzymaj klawisz Ctrl, a następnie naciśnij klawisz F5 Powtórz tą akcję przynajmniej 3 krotnie
Jeśli ta opcja nie działa sprawdź:
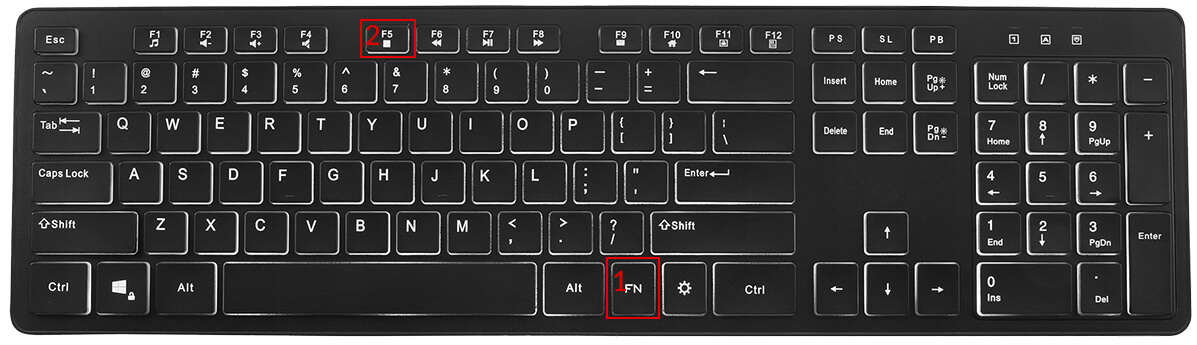
Przytrzymaj klawisz Fn, a następnie naciśnij klawisz F5
Powtórz tą akcję przynajmniej 3 krotnie
W SYSTEMIE:
Dla przeglądarki safari:
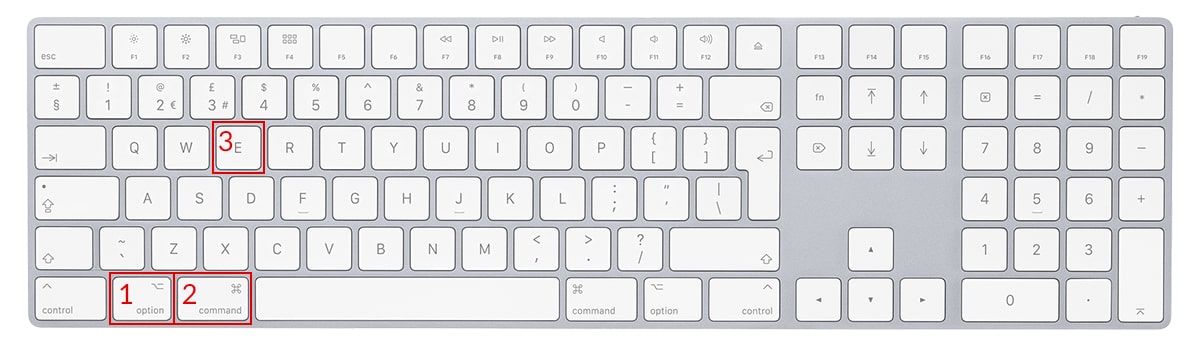
Przytrzymaj klawisz Option + Cmd(Command), a następnie naciśnij klawisz E Powtórz tą akcję przynajmniej 3 krotnie
Dla przeglądarki chrome, firefox, opera, edge:
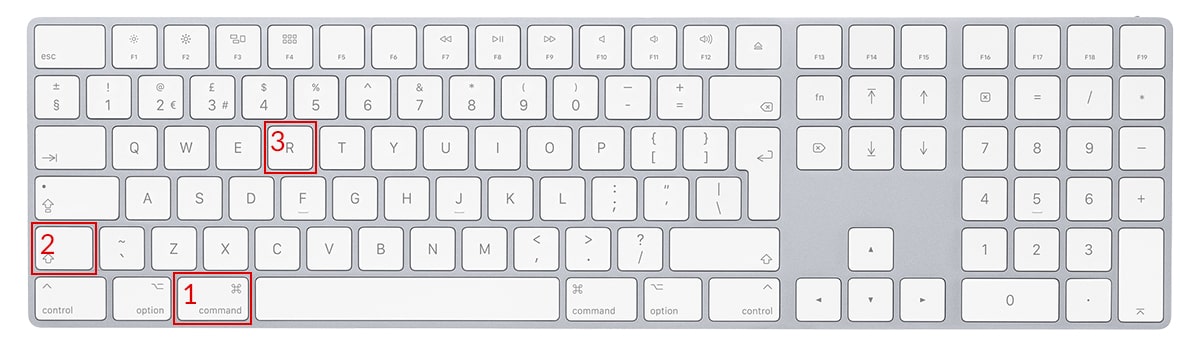
Przytrzymaj klawisz Cmd(Command) + Shift, a następnie naciśnij klawisz R Powtórz tą akcję przynajmniej 3 krotnie
Od 1 stycznia 2026 r. możesz sprzedawać bez VAT, dopóki wartość sprzedaży w roku nie przekroczy 240 000 zł netto. Gdy przekroczysz limit, VAT naliczasz już od transakcji, która go przekroczyła – w całości, nie tylko od nadwyżki.
Limit zwolnienia podmiotowego wzrósł z 200 000 zł do 240 000 zł 1 stycznia 2026 r. Zmianę wprowadziła ustawa z 24 czerwca 2025 r. o zmianie ustawy o podatku od towarów i usług (projekt: druk sejmowy nr 1232).
Ze zwolnienia korzystasz, jeśli:
Przepis przejściowy dla 2025 r. Jeśli w 2025 r. sprzedałeś za więcej niż 200 000 zł, ale nie więcej niż 240 000 zł, mogłeś wrócić do zwolnienia od 1 stycznia 2026 r. – bez rocznej karencji z art. 113 ust. 11. Potwierdził to Minister Finansów w odpowiedzi na interpelację nr 12839 z 22 października 2025 r.
Limit w 2027 r. Ustawa nie przewiduje kolejnej podwyżki, więc według przepisów obowiązujących 13 października 2026 r. limit w 2027 r. wynosi nadal 240 000 zł.
Do limitu liczysz wartość sprzedaży netto, czyli bez VAT, od początku roku. Kilka rodzajów sprzedaży pomijasz (art. 113 ust. 2 ustawy o VAT).
| Sprzedaż | Czy liczy się do limitu? |
|---|---|
| Sprzedaż towarów i usług w Polsce | tak, wartość netto |
| Sprzedaż środków trwałych i wartości niematerialnych | nie |
| Większość sprzedaży zwolnionej przedmiotowo (art. 43 ust. 1, np. usługi medyczne, edukacyjne), jeśli nie jest pomocnicza | nie |
| Transakcje związane z nieruchomościami, usługi finansowe i ubezpieczeniowe (art. 43 ust. 1 pkt 7, 10, 10a, 37–41) | tak, nawet jeśli są zwolnione – chyba że mają charakter pomocniczy |
Firma założona w trakcie roku. Limit liczysz proporcjonalnie do liczby dni działalności (art. 113 ust. 9):
limit = 240 000 zł × liczba dni działalności w roku / 365
Przykład. Rejestrujesz firmę 1 lipca 2026 r. Działasz 184 dni, więc limit na 2026 r. wynosi 240 000 zł × 184 / 365 = 120 986,30 zł. Od 2027 r. masz już pełny limit 240 000 zł, o ile w 2026 r. zmieścisz się w swoim limicie proporcjonalnym.
Przykład przekroczenia. Do listopada sprzedałeś usługi za 232 000 zł netto. Wystawiasz fakturę na 15 000 zł netto. Suma przekracza 240 000 zł, więc VAT naliczasz od całych 15 000 zł, a nie tylko od nadwyżki 7 000 zł.
Część działalności wyklucza zwolnienie podmiotowe od pierwszej złotówki. Pełną listę zawiera art. 113 ust. 13 ustawy o VAT – oto najczęstsze przypadki w małych firmach.
| Rodzaj działalności | Przykłady |
|---|---|
| Usługi prawnicze | kancelarie, doradztwo prawne |
| Usługi doradcze (z wyjątkiem rolniczych) | doradztwo biznesowe, podatkowe, finansowe |
| Usługi jubilerskie i sprzedaż metali szlachetnych | wyroby ze złota, srebra, platyny |
| Ściąganie długów i factoring | windykacja na zlecenie |
| Towary akcyzowe (z ustawowymi wyjątkami) | m.in. alkohol, paliwa |
| Nowe środki transportu | nowe samochody, łodzie |
| Tereny budowlane i część budynków | sprzedaż w określonych przypadkach |
| Części do pojazdów samochodowych i motocykli | sklepy motoryzacyjne |
Uwaga na „doradztwo”. Urzędy oceniają faktyczny charakter usługi, a nie nazwę na fakturze. Szkolenie, konsultacja czy mentoring mogą zostać uznane za doradztwo. Jeśli nie masz pewności, sprawdź to z księgową albo wystąp o interpretację indywidualną, zanim wystawisz pierwszą fakturę bez VAT.
Zwolnienie traci moc od czynności, którą przekroczyłeś limit (art. 113 ust. 5 ustawy o VAT). Od tej transakcji jesteś czynnym podatnikiem VAT i tak wystawiasz faktury.
Przykład. Grafik ma w listopadzie sprzedaż 232 000 zł netto. 20 listopada wystawia fakturę na 15 000 zł. Przed tą fakturą składa VAT-R, a fakturę wystawia na 15 000 zł netto + 3450 zł VAT (23%). Za listopad składa pierwszy JPK_V7 do 25 grudnia.
Od 2027 r. jeszcze jedna zmiana. Jako czynny podatnik VAT dostajesz od klientów-firm przelewy z numerem KSeF faktury w tytule, a sam podajesz go, płacąc innym czynnym podatnikom VAT (art. 108g ustawy o VAT).
Zwolnienie z VAT nie zwalnia z KSeF. Od 1 kwietnia 2026 r. firmy zwolnione z VAT wystawiają faktury dla firm w KSeF, tak jak czynni podatnicy.
| Sytuacja firmy zwolnionej z VAT | Co robisz |
|---|---|
| Faktura dla firmy, sprzedaż do 10 000 zł brutto miesięcznie | do 31.12.2026 r. możesz poza KSeF; od 1.01.2027 r. tylko w KSeF |
| Faktura dla firmy, sprzedaż powyżej 10 000 zł miesięcznie | w KSeF |
| Faktura dla osoby prywatnej | poza KSeF albo dobrowolnie w KSeF |
| Klient nie prosi o fakturę | firma zwolniona podmiotowo co do zasady wystawia fakturę na żądanie klienta (art. 106b ust. 2 ustawy o VAT) |
Co musi być na fakturze bez VAT. Zamiast stawki i kwoty VAT podajesz podstawę zwolnienia, np. „art. 113 ust. 1 ustawy o VAT” albo „art. 113 ust. 9 ustawy o VAT” w pierwszym roku działalności (art. 106e ust. 1 pkt 19). W KSeF jest na to osobne pole w strukturze faktury.
Firmy zwolnione nie składają JPK_V7. Ten obowiązek pojawia się dopiero po przekroczeniu limitu albo dobrowolnej rejestracji do VAT.
Kto stracił zwolnienie albo z niego zrezygnował, może wrócić najwcześniej po upływie roku od końca roku, w którym to nastąpiło (art. 113 ust. 11 ustawy o VAT).
| Utrata lub rezygnacja | Najwcześniejszy powrót do zwolnienia |
|---|---|
| w trakcie 2026 r. | 1 stycznia 2028 r. |
| w trakcie 2027 r. | 1 stycznia 2029 r. |
Warunek powrotu: sprzedaż w roku poprzedzającym powrót nie przekroczyła 240 000 zł. Wyjątkiem był przepis przejściowy dla firm, które w 2025 r. zmieściły się między 200 000 a 240 000 zł – one wróciły już 1 stycznia 2026 r.
Dobrowolna rejestracja do VAT. Możesz zrezygnować ze zwolnienia, nawet jeśli nie zbliżasz się do limitu. Zgłoś to w VAT-R przed początkiem miesiąca, od którego chcesz być czynnym podatnikiem. Opłaca się to zwykle, gdy:
Pamiętaj o skutkach: po rezygnacji obowiązuje ta sama roczna karencja, a dochodzą JPK_V7 i regularne rozliczanie VAT.
Najczęstszy problem to przekroczenie limitu bez zauważenia. W afaktury.pl widzisz sprzedaż na bieżąco, więc wiesz, kiedy zbliżasz się do 240 000 zł.
Pytania o przejście na VAT w programie? Skontaktuj się z nami.
240 000 zł sprzedaży netto w roku. Wcześniej, do końca 2025 r., limit wynosił 200 000 zł.
Netto. Firma zwolniona nie dolicza VAT, więc w praktyce liczysz kwoty z faktur.
Nie. VAT naliczasz od całej transakcji, którą przekroczyłeś limit, i od wszystkich kolejnych.
Najlepiej przed transakcją, która przekroczy limit. Jeśli zorientujesz się później – niezwłocznie, z faktyczną datą utraty zwolnienia.
Proporcjonalny: 240 000 zł razy liczba dni działalności, podzielone przez 365. Przy starcie 1 lipca to 120 986,30 zł.
Tak. Faktury dla firm wystawia w KSeF od 1 kwietnia 2026 r. Do końca 2026 r. obowiązuje jeszcze limit 10 000 zł miesięcznie, poniżej którego można fakturować poza KSeF.
Najwcześniej 1 stycznia 2028 r., jeśli w 2027 r. sprzedaż nie przekroczy 240 000 zł.
Nie. Usługi prawnicze i doradcze (poza rolniczymi) wykluczają zwolnienie podmiotowe bez względu na obroty.
Stan prawny na 13 października 2026 r.
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej. W indywidualnych sprawach skonsultuj się z księgową lub doradcą podatkowym.